Sparkassen drehen an der Gebührenschraube
Seit Jahren gehört die Steigerung der Provisionserträge zu den zentralen Ertragszielen deutscher Banken. Insbesondere während der Niedrig- und Negativzinsphase rückten Gebühren als zusätzliche Ertragsquelle stärker in den Fokus. Viele Institute erhöhten ihre Kontoführungsgebühren oder schränkten kostenlose Girokontomodelle ein.
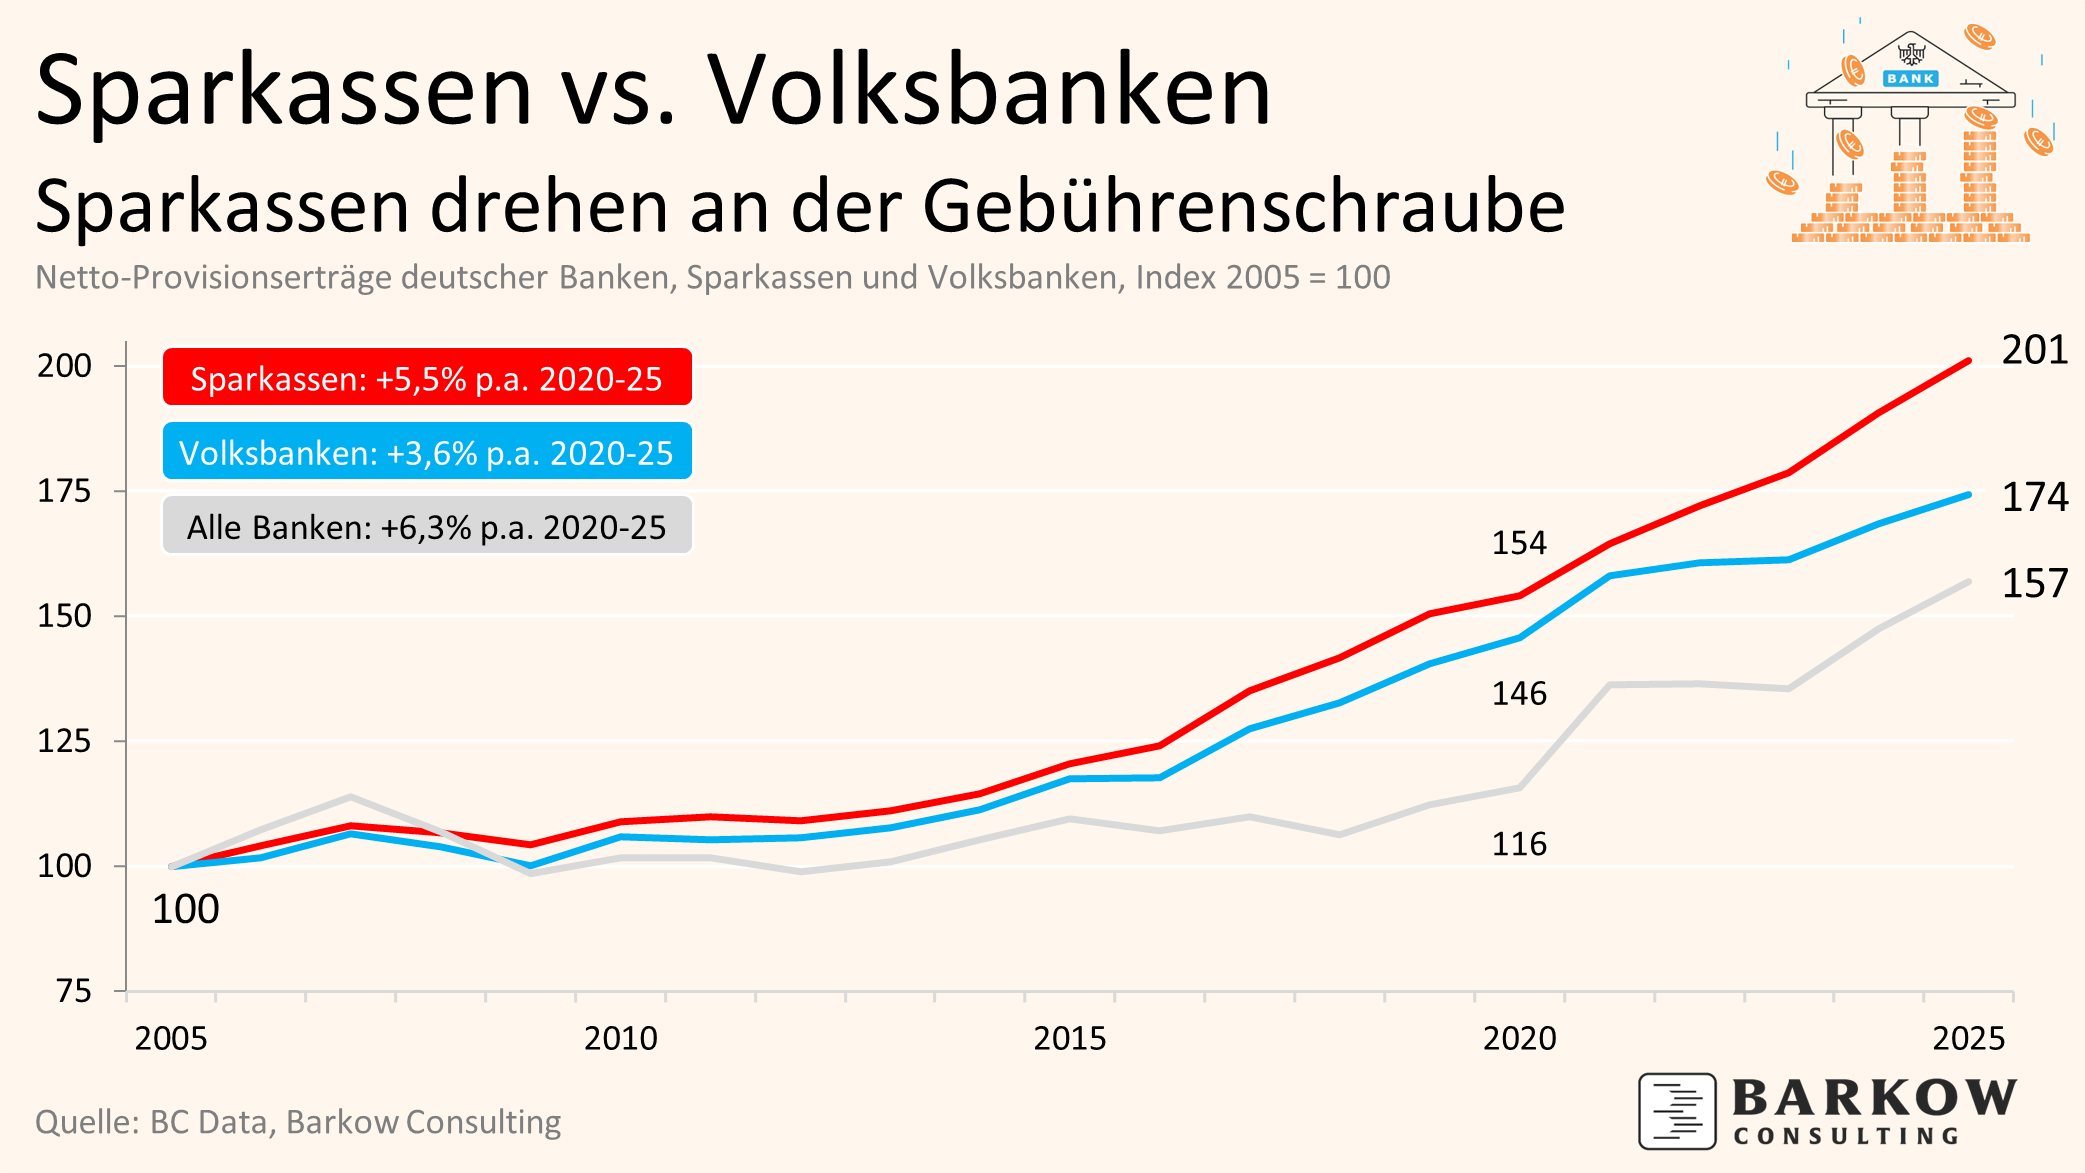
Über die vergangenen 20 Jahre blieb der Anstieg der Provisionserträge im gesamten deutschen Bankensektor dennoch vergleichsweise moderat: Seit 2005 erhöhten sie sich insgesamt um 57 % beziehungsweise durchschnittlich um 2,2 % pro Jahr. Deutlich an Dynamik gewonnen hat das Provisionsgeschäft allerdings in der jüngeren Vergangenheit. Zwischen 2015 und 2025 stiegen die Provisionserträge durchschnittlich um 3,7 % pro Jahr und damit fast fünfmal so stark wie in den zehn Jahren zuvor. Neben höheren Kontogebühren dürften dazu auch zusätzliche Erträge aus dem insbesondere während der COVID-Pandemie stark gestiegenen Wertpapierhandel beigetragen haben.
Noch bemerkenswerter ist die Entwicklung bei Sparkassen und Volksbanken. Obwohl beide Institutsgruppen vom Online-Trading-Boom deutlich weniger profitierten als viele Direkt- und Geschäftsbanken, erhöhten sich ihre Provisionserträge seit 2005 um 101% bei den Sparkassen und 74% bei den Volksbanken.
Besonders deutlich wird der Unterschied in den vergangenen fünf Jahren: Seit 2020 haben die Sparkassen ihre Provisionserträge von einem Indexstand von 154 auf 201 gesteigert. Das entspricht einem durchschnittlichen jährlichen Wachstum von 5,5%. Bei den Volksbanken ging es im gleichen Zeitraum von 146 auf 174 nach oben, entsprechend 3,6% pro Jahr.
Damit haben die Sparkassen bei den Provisionserträgen zuletzt deutlich stärker an der Gebührenschraube gedreht.